
Les intermédiaires immobiliers visés par l’article L.561-2 8° du code monétaire et financier sont assujettis à la lutte contre le blanchiment et le financement du terrorisme dès qu’ils exercent une activité de transaction ou, dans certains cas de gestion locative, au-delà de 10 000 € de loyer mensuel. La première action concrète consiste à rédiger une cartographie des risques écrite et à constituer un dossier de preuve de formation daté et signé pour chaque collaborateur.
En bref:
- Toute activité immobilière, y compris la gestion locative dépassant 10 000 € de loyer mensuel, doit respecter les obligations LCB‑FT, dans un cadre précis.
- La cartographie des risques doit être écrite, datée et spécifique, accompagnée de documents justificatifs conservés cinq ans, pour renforcer la conformité.
- L’utilisation de l’intelligence artificielle doit être encadrée par une validation humaine et une traçabilité rigoureuse, sans remplacer le jugement professionnel.
- La déclaration d’un soupçon doit être précise, documentée et faire l’objet d’une transmission via la plateforme ERMES, avant toute conclusion d’opération suspecte.
- En cas de contrôle, le non-respect des obligations LCB‑FT peut entraîner des sanctions pénales jusqu’à cinq ans de prison et plusieurs millions d’euros d’amende.
Table des matières
- Qu’est‑ce que la LCB‑FT en immobilier et qui doit s’y conformer ?
- Checklist opérationnelle de conformité LCB‑FT à mettre en place cette semaine
- Comment intégrer l’IA sans affaiblir votre conformité LCB‑FT ?
- Comment construire une cartographie des risques et un KYC solides ?
- Comment et quand déclarer un soupçon sur la plateforme ERMES ?
- Sanctions LCB‑FT immobilier : ce que vérifient la DGCCRF et la CNS
- Ce que Didier Tixador a appris en formant des centaines d’agents
- Se former à la LCB‑FT et à l’IA immobilière avec des formations spécialisées
- Sources
- Questions fréquentes
Qu’est‑ce que la LCB‑FT en immobilier et qui doit s’y conformer ?
L’obligation ne concerne pas seulement les grandes agences. Dès qu’un professionnel titulaire d’une carte T ou G, ou un agent commercial mandaté sous la loi Hoguet, participe à une transaction ou à un mandat de gestion locative dépassant le seuil réglementaire, il entre dans le champ d’application de la LCB‑FT défini par l’article L.561-2 du code monétaire et financier.
Le point souvent mal compris : le seuil de 10 000 € mensuels ne s’applique qu’à certains mandats de gestion locative, pas à toutes les opérations. Une vente immobilière classique tombe sous le régime LCB‑FT indépendamment de son montant, dès l’entrée en relation d’affaires. Beaucoup d’agents pensent, à tort, qu’ils échappent à ces obligations parce qu’ils ne traitent que des petits biens ou des loyers modestes. Ce n’est pas le montant qui déclenche l’assujettissement pour la transaction, c’est la nature de l’activité elle‑même.
Checklist opérationnelle de conformité LCB‑FT à mettre en place cette semaine
Avant de penser outils ou logiciels, structurez vos process. Voici les cinq actions qui font la différence lors d’un contrôle de la DGCCRF :
- Cartographiez vos risques par typologie de clientèle, de biens et de zones géographiques, avec une note écrite et datée, jamais un modèle générique téléchargé en ligne.
- Vérifiez systématiquement l’identité du client et recherchez le bénéficiaire effectif dès qu’une personne détient plus de 25 % d’une société impliquée dans la transaction, conformément au guide TRACFIN pour les professionnels de l’immobilier.
- Formalisez vos procédures de vigilance, avec un niveau renforcé pour les clients à risque (personnes politiquement exposées, structures juridiques complexes, paiements en cash).
- Inscrivez vos déclarants sur la plateforme ERMES et testez la procédure de déclaration avant d’en avoir réellement besoin.
- Constituez un dossier de preuve de formation : date, contenu, durée, liste des participants et signatures pour chaque session suivie par vos équipes.
Conseil de pro : ne stockez pas votre cartographie des risques dans un simple fichier Word oublié sur un disque dur. Un dossier numérique daté, avec historique des mises à jour, vaut infiniment plus lors d’un contrôle qu’un document statique jamais révisé.
Comment intégrer l’IA sans affaiblir votre conformité LCB‑FT ?
L’intelligence artificielle change la manière de travailler des agences, mais elle ne remplace jamais le jugement humain sur les questions de conformité. Un modèle de langage peut préparer une synthèse, rédiger un courrier ou trier des documents, il ne peut pas décider seul qu’un client présente ou non un risque de blanchiment.
Le cadre à appliquer tient en quatre principes :
- Traitez l’IA comme un assistant, jamais comme un décideur. Elle accélère la collecte d’informations, pas la validation KYC.
- Exigez une validation humaine systématique pour toute vérification d’identité, toute recherche de bénéficiaire effectif et tout cas nécessitant un examen renforcé.
- Journalisez les actions automatisées. Gardez une trace de ce que l’outil a produit et de qui a validé quoi, à quelle date.
- Conservez ces journaux comme preuves, au même titre que vos dossiers clients classiques.
C’est exactement l’esprit du module Formation IA immobilier, fondamentaux : donner aux agents un cadre de décision structuré plutôt qu’une liste d’outils à essayer au hasard. Un agent qui utilise ChatGPT pour rédiger une annonce n’a pas les mêmes obligations de traçabilité qu’un agent qui automatise une partie de sa collecte documentaire client. La distinction se joue sur l’usage, pas sur l’outil.
Conseil de pro : avant d’adopter un nouvel outil d’automatisation, demandez-vous une seule chose : puis-je expliquer à un contrôleur de la DGCCRF, six mois plus tard, comment cette décision a été prise et par qui ? Si la réponse est non, il manque une étape de validation.
Comment construire une cartographie des risques et un KYC solides ?
Une cartographie crédible repose sur des critères précis, pas sur des intuitions. Les lignes directrices sectorielles recommandent de croiser plusieurs facteurs pour chaque dossier :
- Le montant de la transaction et son mode de financement (comptant, prêt, apport étranger).
- L’origine des fonds et la cohérence avec le profil du client.
- Le statut de personne politiquement exposée (PAPE) ou de proche d’une PPE.
- La complexité de la structure juridique impliquée (SCI, société étrangère, montage à plusieurs niveaux).
À partir de ces critères, mettez en place un scoring simple, faible, moyen, élevé, avec des règles d’escalade claires : qui valide un dossier à risque élevé, sous quel délai, avec quelle documentation.
Concrètement, gardez trace de :
- la pièce d’identité et les statuts de la société le cas échéant,
- la déclaration de bénéficiaire effectif,
- les justificatifs d’origine des fonds,
- la note d’analyse du risque rédigée pour ce dossier précis.
Ces documents doivent être conservés cinq ans après la fin de la relation d’affaires. Et si vous êtes mandataire ou agent commercial, ne vous reposez pas uniquement sur les documents génériques fournis par votre réseau : votre propre cartographie individuelle reste votre meilleure protection en cas de contrôle.
Comment et quand déclarer un soupçon sur la plateforme ERMES ?
Le soupçon ne se résume pas à une preuve de fraude. Il s’agit d’une incohérence que vous ne parvenez pas à expliquer raisonnablement, montant disproportionné par rapport au profil, montage juridique opaque, urgence suspecte sur un paiement. Dès que ce soupçon existe, vous devez vous abstenir de conclure l’opération avant d’avoir déclaré, sauf exceptions légales précises.
La déclaration se fait via la plateforme ERMES de TRACFIN, qui distingue deux profils : le déclarant, habilité à transmettre officiellement, et le correspondant, qui peut préparer un brouillon avant validation.
Une déclaration pertinente contient toujours :
- les faits précis observés, avec dates et montants,
- votre analyse du caractère anormal de l’opération,
- les mesures déjà prises (demande de justificatifs, refus temporaire, etc.).
La qualité prime sur le volume : une déclaration bien étayée vaut mieux que dix signalements vagues envoyés par prudence excessive.
Sanctions LCB‑FT immobilier : ce que vérifient la DGCCRF et la CNS
Le manquement aux obligations LCB‑FT n’est pas une simple formalité administrative. Il expose à des sanctions pénales pouvant atteindre 5 ans d’emprisonnement et 375 000 € d’amende, et à des sanctions administratives prononcées par la Commission nationale des sanctions qui peuvent grimper à plusieurs millions d’euros selon la gravité et la récidive.
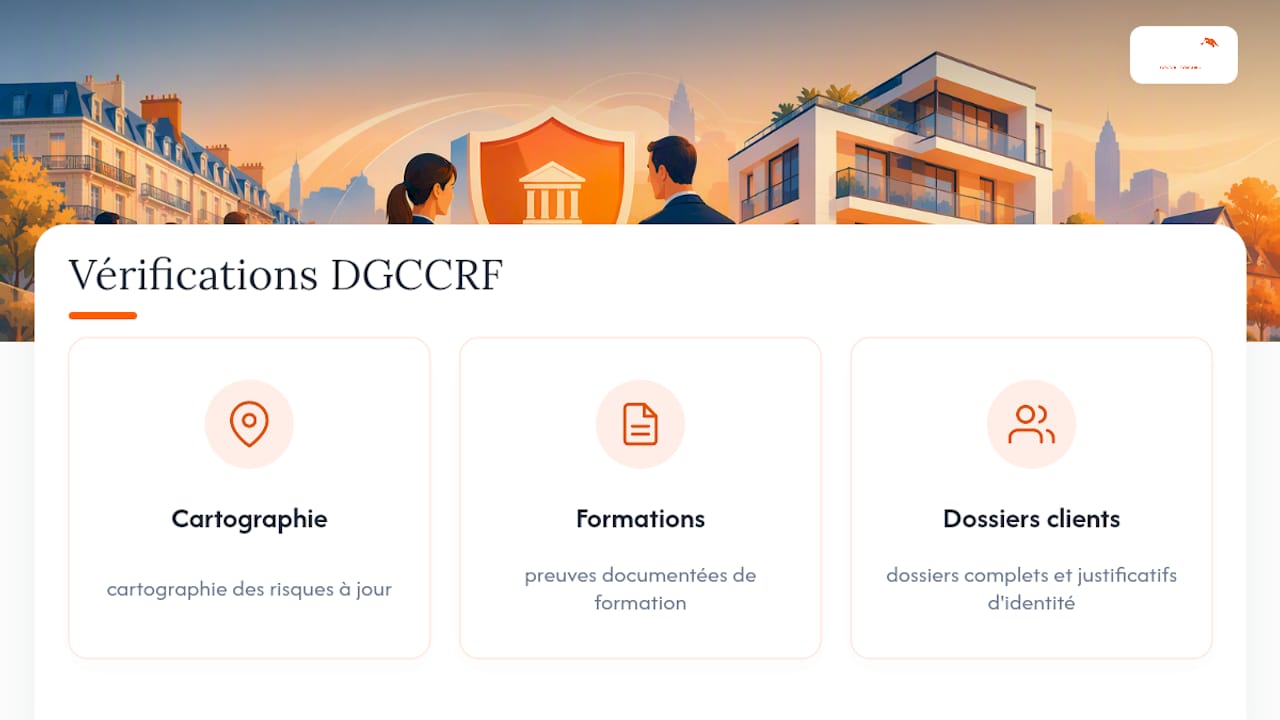
En contrôle, la DGCCRF demande systématiquement trois éléments : la cartographie des risques à jour, les preuves documentées de formation des équipes, et les dossiers clients complets avec justificatifs d’identification. L’absence d’un seul de ces trois piliers suffit souvent à caractériser un manquement, même en l’absence de fraude avérée.
Ce que Didier Tixador a appris en formant des centaines d’agents
L’erreur la plus fréquente n’est pas l’ignorance de la loi, c’est la confusion entre déclarer un soupçon et accuser un client. Beaucoup d’agents évitent de déclarer par peur de se tromper, alors que la déclaration protège justement celui qui l’effectue de bonne foi. La deuxième erreur classique : des documents de cartographie copiés d’un modèle générique, sans lien avec la réalité de l’agence. Un cadre de décision structuré, pensé pour votre activité réelle, vaut toujours mieux qu’une liste d’outils empilés sans méthode.
— Didier Tixador
Se former à la LCB‑FT et à l’IA immobilière avec des formations spécialisées
Se mettre en conformité ne s’improvise pas avec un fichier téléchargé sur internet. Des modules sont proposés, conçus pour l’immobilier, offrant un cadre de décision applicable rapidement, pas une simple liste de définitions juridiques.
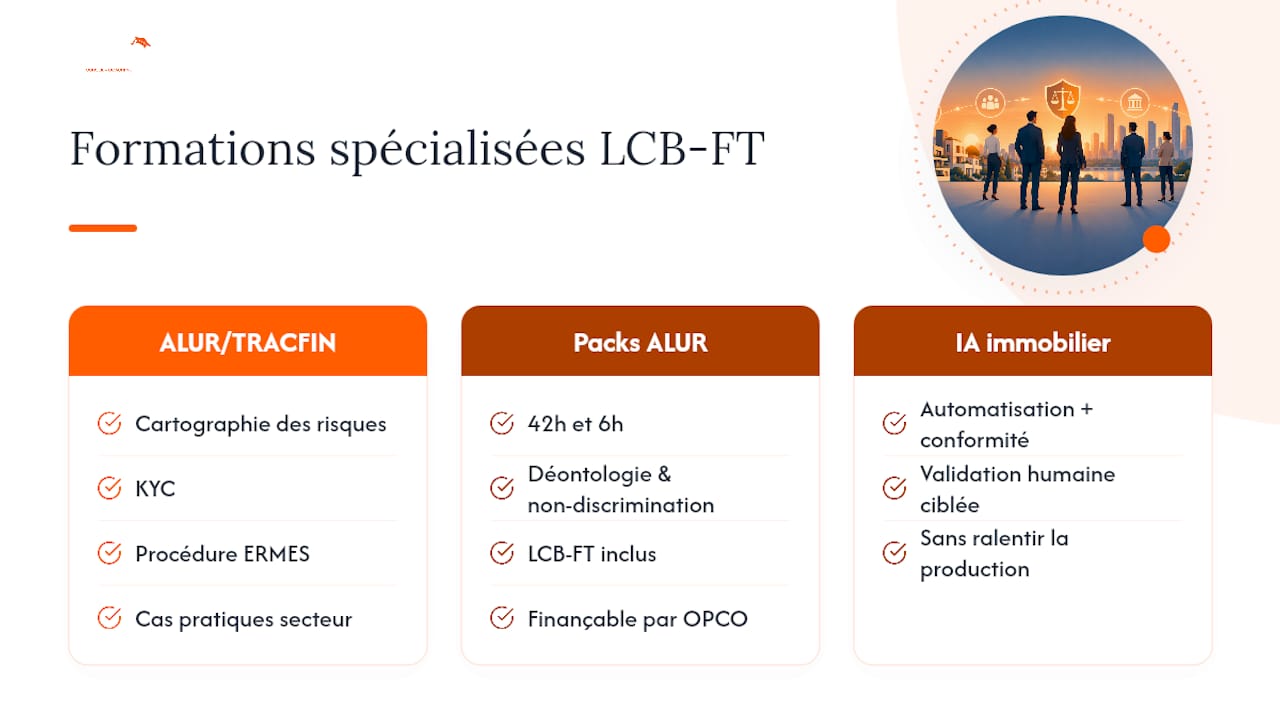
Le module Loi ALUR, TRACFIN, LCB‑FT couvre précisément la cartographie des risques, le KYC et la procédure ERMES abordés ici, avec des cas pratiques tirés du secteur. Pour ceux qui doivent renouveler leur carte professionnelle, les packs ALUR 42h et 6h intègrent déontologie, non‑discrimination et LCB‑FT dans un format finançable par votre OPCO. Et si votre agence veut allier automatisation et conformité, le module IA immobilier, fondamentaux vous montre où placer la validation humaine sans ralentir votre production.
Un audit personnalisé de vos process peut aussi révéler les failles avant que la DGCCRF ne les trouve à votre place. Consultez l’ensemble des formations disponibles et identifiez le module qui correspond à votre situation exacte.
Sources
Conservez ces références dans votre dossier de conformité : textes légaux sur Legifrance, le guide TRACFIN, et le mémo LCB‑FT de la DGDDI.
- Legifrance — Article L.561-2 (extraits)
- Guide TRACFIN pour les professionnels de l’immobilier (DG Trésor / Tracfin)
- Guide utilisateur ERMES — TRACFIN
Questions fréquentes
Qui est assujetti à la LCB‑FT dans l’immobilier ?
Tout intermédiaire relevant de la loi Hoguet, agence, agent commercial ou mandataire, entre dans le champ d’application de la LCB‑FT défini par l’article L.561-2 du code monétaire et financier dès qu’il réalise une transaction immobilière. Pour la gestion locative, l’assujettissement se limite aux mandats dont le loyer mensuel dépasse 10000 €.
Qu’est‑ce que le bénéficiaire effectif en LCB‑FT immobilier ?
Il s’agit de la personne physique qui détient, directement ou indirectement, plus de 25 % du capital ou des droits de vote d’une société impliquée dans une transaction. Cette recherche fait partie des obligations décrites dans le guide TRACFIN pour les professionnels de l’immobilier.
Comment déclarer un soupçon sur ERMES ?
Il faut s’inscrire comme déclarant sur la plateforme, ou préparer un brouillon en tant que correspondant avant validation. Le guide utilisateur ERMES détaille la procédure complète, faits, analyse et mesures prises.
Quelles sanctions en cas de manquement LCB‑FT ?
Les sanctions pénales peuvent atteindre 5 ans d’emprisonnement et 375 000 € d’amende, auxquelles s’ajoutent des sanctions administratives prononcées par la Commission nationale des sanctions. La DGCCRF contrôle en priorité la cartographie des risques et les preuves de formation.
Combien de temps conserver les preuves de formation et les dossiers clients ?
Les dossiers de vigilance et les preuves de formation, avec date, contenu et signatures, doivent être conservés pendant cinq ans après la fin de la relation d’affaires ou des fonctions du collaborateur. Les modules comme le pack ALUR 42h fournissent une attestation exploitable directement pour ce dossier.