
Oui, un mandat électronique immobilier est juridiquement valable en France, à condition de respecter trois exigences précises : un niveau de signature adapté au risque, un registre des mandats conforme au décret du 20 juillet 1972, et un archivage traçable capable de prouver l’intégrité du document. La signature avancée (AES) constitue le standard recommandé pour la plupart des mandats et compromis sous seing privé.
En bref:
- La conformité du mandat électronique repose sur un enregistrement précis, une signature AES, et un archivage traçable garantissant l’intégrité du document.
- Un registre numérique doit comporter un numéro d’ordre généré uniquement après la finalisation du mandat pour éviter l’irrégularité.
- La signature AES, basée sur un certificat lié au signataire, suffit pour la majorité des mandats courants, tandis que la QES est réservée aux actes à enjeu patrimonial élevé.
- En cas de non-conformité, le mandat peut être annulé, entraînant la perte de commissions et des risques de contrôle par la DGCCRF.
- La formation spécialisée reste essentielle pour maîtriser la gestion rigoureuse des processus de signature et d’archivage, évitant ainsi les erreurs fréquentes.
Table des matières
- Qu’est-ce qu’un mandat électronique et quels niveaux de signature existe-t-il ?
- Cadre juridique français : textes, obligations et conséquences en cas de non-conformité
- Mise en œuvre pratique : étapes opérationnelles, registre et preuves à conserver
- Documents signables électroniquement et limites (notaire, banques, cas particuliers)
- Comment choisir une solution de signature : checklist de conformité et critères opérationnels
- Bénéfices et risques opérationnels pour l’agence
- Pourquoi la formation reste le vrai levier de conformité
- Sécurisez votre dématérialisation avec un accompagnement structuré
- Textes officiels et guides pratiques à consulter
- Sources
- Questions fréquentes
Qu’est-ce qu’un mandat électronique et quels niveaux de signature existe-t-il ?
Un mandat électronique est un mandat immobilier classique, mais signé et transmis sous forme numérique plutôt que sur papier. Le Code civil, aux articles 1366 et 1367, accorde à l’écrit électronique la même force probante que l’écrit papier, dès lors que la personne qui l’a établi peut être identifiée et que le document est conservé dans des conditions garantissant son intégrité. C’est cette présomption de fiabilité qui rend le mandat numérique opposable en cas de litige.
Le règlement eIDAS distingue trois niveaux de signature, chacun avec ses propres implications probatoires :
- La signature simple (SES) : un clic ou une case cochée, sans vérification d’identité poussée. Facile à contester devant un juge.
- La signature avancée (AES) : elle repose sur un certificat lié au signataire et garantit l’intégrité du document après signature. C’est le niveau recommandé pour les mandats et les compromis sous seing privé.
- La signature qualifiée (QES) : le niveau le plus élevé, avec vérification d’identité renforcée par un prestataire certifié. Elle équivaut à la signature manuscrite devant notaire.
Pour un mandat de vente courant, l’AES suffit largement. La QES devient pertinente uniquement pour les actes à enjeu patrimonial élevé ou lorsque l’étude notariale l’exige.
Cadre juridique français : textes, obligations et conséquences en cas de non-conformité
La validité du mandat électronique s’appuie sur trois piliers réglementaires qui se complètent plutôt qu’ils ne se concurrencent. Le règlement eIDAS pose le cadre européen de la signature électronique. Le Code civil fixe la présomption de fiabilité de l’écrit numérique. Et la loi Hoguet, avec son décret d’application du 20 juillet 1972, impose des mentions obligatoires spécifiques au secteur immobilier : numéro d’ordre du mandat, durée, montant de la rémunération, identification précise des parties. Ces obligations s’appliquent que le mandat soit signé sur papier ou électroniquement.
L’article 72 du décret est particulièrement scruté lors des contrôles : il exige la tenue d’un registre des mandats à numérotation continue. Un agent qui laisse un logiciel générer les numéros trop tôt, avant la finalisation effective du document, s’expose à une irrégularité du registre.
Ce qu’un mandat électronique conforme doit toujours comporter :
- Numéro d’ordre inscrit au registre, généré uniquement à la finalisation
- Durée du mandat et conditions de renouvellement ou de résiliation
- Montant et modalités de la rémunération de l’agence
- Identification complète du mandant et du mandataire
- Preuve d’horodatage et certificat de finalisation associés au document signé
Point de vigilance réglementaire : un mandat signé à distance est qualifié juridiquement de contrat « hors établissement » au sens du Code de la consommation, ce qui impose une information précontractuelle renforcée avant la signature.
En cas de non-conformité, les conséquences ne sont pas symboliques : un mandat mal numéroté ou dont le registre est invalidé peut être frappé de nullité, ce qui prive l’agence de toute commission en cas de vente. S’ajoutent les risques de contrôle par la DGCCRF ou la chambre de commerce et d’industrie, et une éventuelle mise en cause de la responsabilité civile de l’agent.
Mise en œuvre pratique : étapes opérationnelles, registre et preuves à conserver
Sécuriser un mandat électronique tient moins à la technologie qu’à la rigueur du processus. Voici la séquence à suivre :
- Rédiger le mandat avec toutes les mentions Hoguet, sans laisser le numéro d’ordre s’attribuer automatiquement à ce stade.
- Envoyer le document via une plateforme certifiée eIDAS, avec un niveau AES pour la majorité des dossiers.
- Authentifier le signataire selon le niveau de risque : un code reçu par SMS suffit pour un mandat simple, une vérification documentaire ou vidéo devient pertinente pour un dossier à enjeu élevé.
- Attendre la dernière signature avant toute génération de numéro. En cas de signatures multiples (co-indivisaires, époux), le mandat n’existe juridiquement qu’une fois toutes les parties signataires, ce qui rend la numérotation automatique anticipée particulièrement risquée.
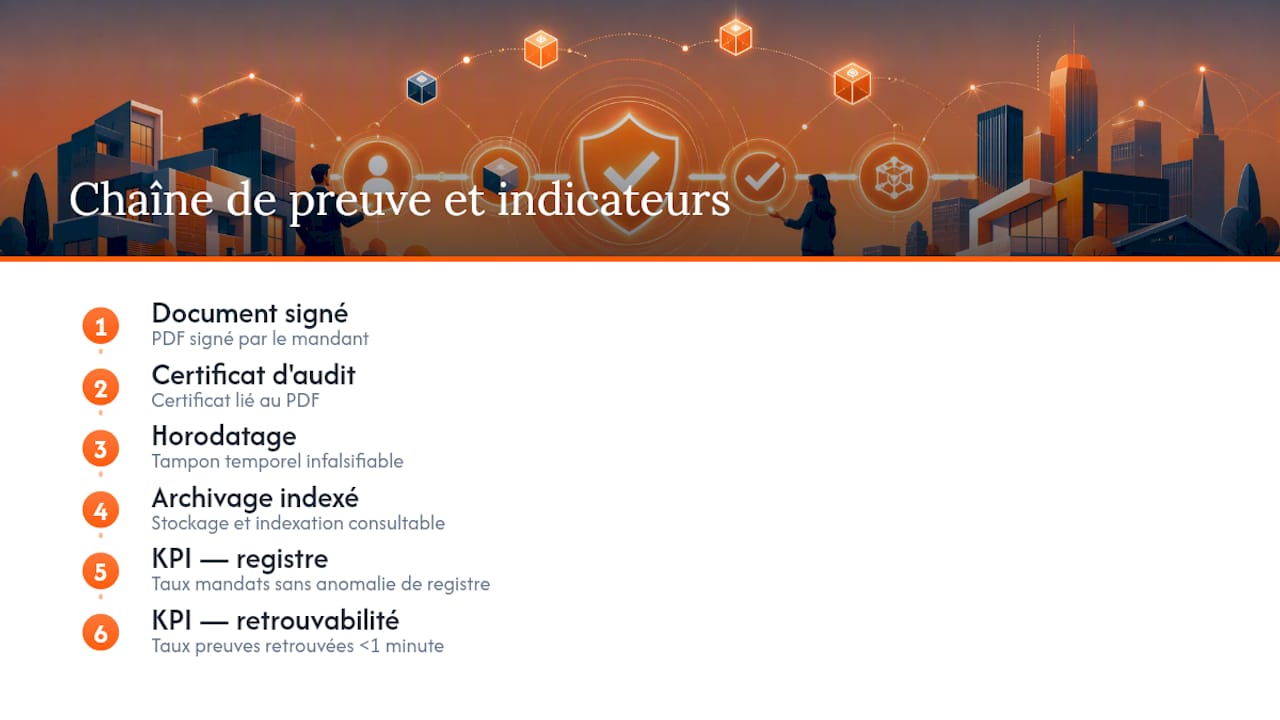
- Archiver l’ensemble des preuves : PDF signé, certificat d’audit trail et horodatage qualifié doivent rester liés dans un même dossier, jamais séparés.
Conseil de pro : Configurez votre outil pour qu’il exporte automatiquement le PDF signé accompagné de son certificat de finalisation et de son horodatage dès la clôture du dossier. Séparer la preuve du document est une pratique fréquente en agence, et c’est souvent ce qui coûte cher lors d’un contrôle.
La durée de conservation doit suivre les standards d’archivage probant, sur le modèle de la norme NF Z42-020 ou d’un équivalent reconnu, pour garantir que le document reste opposable plusieurs années après la signature.
Documents signables électroniquement et limites (notaire, banques, cas particuliers)
La grande majorité des documents qui circulent en agence peuvent être signés électroniquement sans réserve particulière :
- Mandats simples et mandats exclusifs de vente ou de location
- Bons de visite
- Promesses et compromis sous seing privé
- Baux d’habitation et leurs annexes (état des lieux, diagnostics)
Pour ces actes, une signature AES délivrée par une plateforme conforme couvre largement le besoin. La difficulté apparaît quand le compromis sous seing privé doit ensuite être suivi d’un acte authentique : dans ce cas, l’étude notariale impose souvent ses propres exigences de vérification d’identité, parfois plus strictes que celles de l’agence. Il est alors plus prudent d’aligner en amont le processus de signature avec le notaire chargé du dossier, plutôt que de découvrir une incompatibilité de format ou de niveau de preuve au moment de l’authentification.
Les actes notariés proprement dits, eux, échappent au périmètre de l’AES classique : ils suivent un régime spécifique de signature électronique authentique, encadré directement par les études notariales et leurs outils dédiés. De même, certaines banques exigent encore une signature manuscrite pour valider un plan de financement, même quand le mandat de vente a été signé électroniquement en amont.
Comment choisir une solution de signature : checklist de conformité et critères opérationnels
Le choix d’un prestataire ne devrait jamais se limiter au prix de l’abonnement. Trois familles de critères comptent réellement.
Critères juridiques, d’abord : la plateforme doit figurer sur la liste de confiance européenne (Trust List), couvrir a minima le niveau AES, proposer un horodatage qualifié et garantir un archivage conforme aux standards probants du secteur, comme évoqué plus haut avec la norme NF Z42-020.
Critères opérationnels, ensuite : l’intégration avec le CRM de l’agence évite la ressaisie manuelle des données, le modèle tarifaire (abonnement mensuel ou enveloppe à l’usage) doit correspondre au volume réel de mandats signés, et l’export des preuves doit être simple à produire en cas de contrôle.
La localisation des données, enfin, mérite une vérification systématique dans une logique de conformité au RGPD : privilégier un hébergement en France ou dans l’Union européenne limite les zones grises juridiques. Des acteurs français comme Youtrust (ex-Yousign), Eurosign, MyNotary ou Certyneo répondent généralement à ces critères et proposent des fonctions pensées pour l’immobilier, notamment l’intégration API avec les logiciels de transaction. À noter aussi : la révision eIDAS 2.0, en cours de déploiement depuis 2024, introduit le portefeuille d’identité européen (EUDI Wallet). C’est un chantier à suivre de près dans les prochaines évolutions du secteur.
Bénéfices et risques opérationnels pour l’agence
Le passage au mandat électronique accélère mécaniquement le cycle de vente : un mandat envoyé le matin peut revenir signé avant la fin de la journée, contre plusieurs jours parfois nécessaires pour un rendez-vous physique ou un envoi postal.
Les risques, eux, se concentrent presque toujours au même endroit : une numérotation de registre mal séquencée, un certificat d’audit perdu ou jamais archivé avec le PDF, une authentification trop légère pour un dossier à enjeu réel. Suivre deux indicateurs simples limite l’exposition : le taux de mandats signés sans anomalie de registre, et le taux de dossiers dont la preuve complète (document, certificat, horodatage) est retrouvable en moins d’une minute.
Pourquoi la formation reste le vrai levier de conformité
La technologie ne suffit pas : c’est la rigueur du processus qui évite la nullité d’un mandat. Un cadre décisionnel structuré, plutôt qu’un empilement d’outils, permet à l’agent de savoir précisément quand générer un numéro de registre, quel niveau d’authentification choisir, ou comment paramétrer son CRM pour l’IA sans exposer l’agence à un contrôle raté.
— Aurélie
Sécurisez votre dématérialisation avec un accompagnement structuré
Une plateforme de signature conforme résout la question technique, mais elle ne vous dit jamais quand générer un numéro de registre ou quel niveau d’authentification choisir pour un dossier sensible. Certaines formations spécialisées construisent un cadre de décision qui évite l’erreur au moment où elle se produit, en agence, sous pression.
Le pack loi ALUR couvre la déontologie et les obligations documentaires qui encadrent le mandat électronique, tandis que la formation sur la transformation digitale des agences traite spécifiquement du paramétrage des outils de signature et d’archivage. Pour les équipes qui gèrent des mandats exclusifs à fort enjeu, le module vente et mandats exclusifs détaille les points de vigilance propres à ces dossiers. Un accompagnement externe devient pertinent dès qu’une agence constate une anomalie récurrente dans son registre ou qu’elle change de logiciel métier. Il est recommandé de contacter un organisme de formation pour évaluer le module adapté à votre équipe.
Textes officiels et guides pratiques à consulter
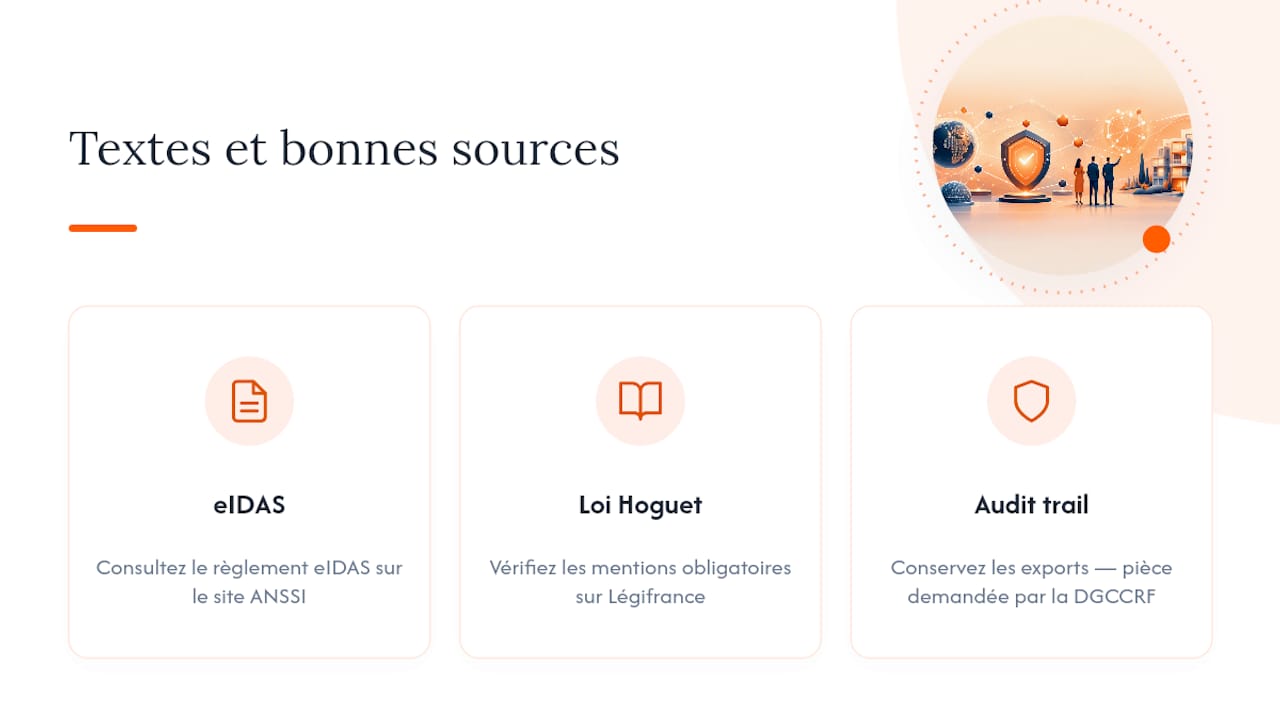
Pour vérifier un point précis, consultez directement le texte du règlement eIDAS sur le site de l’ANSSI, ainsi que la loi Hoguet sur Légifrance pour les mentions obligatoires du mandat. Conservez systématiquement vos exports d’audit trail : ils constituent la première pièce demandée lors d’un contrôle DGCCRF ou d’une vérification par une chambre de commerce.
Sources
- La validité d’une signature électronique d’un mandat et la tenue du registre — MyNotary (support)
- Loi n°70-9 du 2 janvier 1970 (loi Hoguet) — Légifrance
Questions fréquentes
Quels sont les trois types de mandats immobiliers ?
Le mandat simple permet au propriétaire de confier son bien à plusieurs agences, le mandat exclusif réserve la vente à une seule agence, et le mandat semi-exclusif autorise le propriétaire à vendre lui-même en parallèle du mandataire.
La signature électronique est-elle légale en France ?
Oui, elle est légale si elle repose sur un outil certifié eIDAS et respecte les exigences du Code civil sur l’écrit électronique. La signature avancée (AES) est le niveau généralement recommandé pour un mandat immobilier.
Combien coûte une signature électronique chez un notaire ?
Le tarif n’est pas fixé de façon uniforme et dépend de l’étude notariale et de l’acte concerné ; il n’existe pas de barème national public pour ce service, contrairement aux émoluments réglementés des actes authentiques eux-mêmes.
Quels sont les inconvénients de la signature électronique ?
Le principal risque tient à une mauvaise gestion du registre des mandats, notamment une numérotation générée trop tôt, ainsi qu’à la perte du certificat d’audit trail séparé du document signé, qui fragilise la preuve en cas de litige.